La conciliación de ventas y stock en ecommerce es el punto donde casi todos los sellers descubren que su contabilidad lleva meses contando una historia que no es la suya.
Vendes 48.000 € en el trimestre, el banco te ingresa 31.000 € y tu asesor te pregunta por qué el stock del inventario no coincide con lo que dice tu ERP. Ninguna de las tres cifras está mal: simplemente miden cosas distintas. En esta guía verás el método para cuadrar las tres —liquidaciones de marketplace, movimientos bancarios e inventario—, los cuatro descuadres que aparecen siempre, cómo montar una cuenta puente que te avise cuando algo se rompe y qué parte de la conciliación bancaria automática puedes delegar en un ERP sin perder el control fiscal.
⚡ En 30 segundos: lo esencial
- El ingreso del marketplace no es tu venta. Es un neto: ventas brutas menos comisiones, devoluciones, publicidad y reservas de saldo. Contabilizar el neto como ingreso te deja sin gasto deducible y con el IVA mal calculado.
- Necesitas una cuenta puente por canal. Ahí entra la venta bruta, salen las comisiones y el cobro bancario la cancela. El saldo que queda es tu alerta temprana de descuadre.
- El stock se descuadra aunque el banco cuadre. Transferencias entre centros logísticos, devoluciones sin reingreso y mermas no viajan en el extracto bancario.
- Automatiza el 80 % y revisa el 20 % raro. La conciliación bancaria automática resuelve los movimientos repetitivos; los ajustes, reservas y regularizaciones siguen siendo criterio humano.
Por qué tu banco nunca va a cuadrar con tus ventas
Cuando vendes en tu propia tienda, el circuito es corto: emites factura, cobras, concilias. En un marketplace hay una capa intermedia que lo rompe todo. Amazon, TikTok Shop o cualquier plataforma similar actúan como caja: acumulan tus ventas durante un ciclo de liquidación, van descontando lo que te cobran y al cierre del ciclo te transfieren el remanente.
Ese remanente es un neto de compensación, no un ingreso. Dentro van mezcladas, como mínimo, cinco magnitudes contables distintas: el importe bruto de tus ventas, el IVA repercutido, las comisiones y tarifas de la plataforma, las devoluciones y reembolsos del periodo, y los importes retenidos temporalmente —las llamadas reservas de saldo—. Si tu asiento contable es «banco a ventas» por el importe transferido, acabas de perder la pista de las otras cuatro.
Las consecuencias no son teóricas. Infradeclaras ingresos y, a la vez, dejas de deducir las comisiones, con lo que el beneficio puede incluso cuadrar por casualidad mientras las dos cifras están mal. El IVA repercutido se calcula sobre una base equivocada. Y, sobre todo, pierdes la capacidad de saber si un producto gana o pierde dinero, porque el coste de plataforma deja de estar separado del precio de venta. Es exactamente el escenario que describimos en por qué la facturación de Amazon no te cuadra.
A esto se suma un desfase temporal inevitable: el devengo. La venta se reconoce cuando entregas el producto, no cuando la plataforma te paga. Si cierras trimestre un 30 de septiembre, las ventas de los últimos días del mes se liquidarán en octubre, pero pertenecen contable y fiscalmente a septiembre. Ese salto es el origen del descuadre más común al cierre, y lo detallamos en transacciones diferidas y pagos de Amazon.
Los cuatro descuadres que aparecen siempre
Después de revisar muchas contabilidades de ecommerce, los descuadres se repiten con una regularidad casi aburrida. Identificar cuál de los cuatro tienes delante te ahorra horas de buscar «el euro que falta».
1. Descuadre de corte
El ciclo de liquidación no coincide con tu periodo fiscal. Ventas de un trimestre se cobran en el siguiente. Si concilias por fecha de cobro, el trimestre queda corto y el siguiente, inflado.
2. Descuadre de neto
Se contabiliza el ingreso bancario en lugar de la venta bruta. Desaparecen comisiones, publicidad y devoluciones como partidas propias, y con ellas el gasto deducible y la base de IVA correcta.
3. Descuadre de stock
Unidades que salen del almacén pero no se venden: traslados entre centros logísticos, producto dañado, devoluciones que no vuelven a estar disponibles. El banco cuadra; el inventario, no.
⚠️ 4. Descuadre de divisa y de país. Es el cuarto y el más silencioso. Si vendes en varios marketplaces europeos, parte de tus liquidaciones llegan en otra divisa o desde otra sociedad del grupo, con su propio tipo de cambio y su propio tratamiento de IVA. Las diferencias de cambio se acumulan en céntimos durante meses hasta que alguien pregunta por un saldo imposible de justificar. Si además estás en Pan-EU, el almacenamiento en otros países añade obligaciones de registro que conviene tener claras: lo explicamos en IVA en Amazon FBA y registros Pan-EU.
Hay un matiz fiscal que se escapa con frecuencia en el descuadre de neto: las comisiones que te factura la plataforma suelen venir de una entidad establecida en otro Estado miembro. Cuando es así, estamos ante una prestación de servicios intracomunitaria con inversión del sujeto pasivo, que tiene su propio reflejo en la autoliquidación y en la declaración recapitulativa. Si el gasto nunca llega a registrarse porque se quedó enterrado dentro del neto bancario, esa operación simplemente no se declara. Revisa siempre qué entidad emite tus facturas de comisiones antes de dar por buena la conciliación.
La cuenta puente: el método que hace visible el descuadre
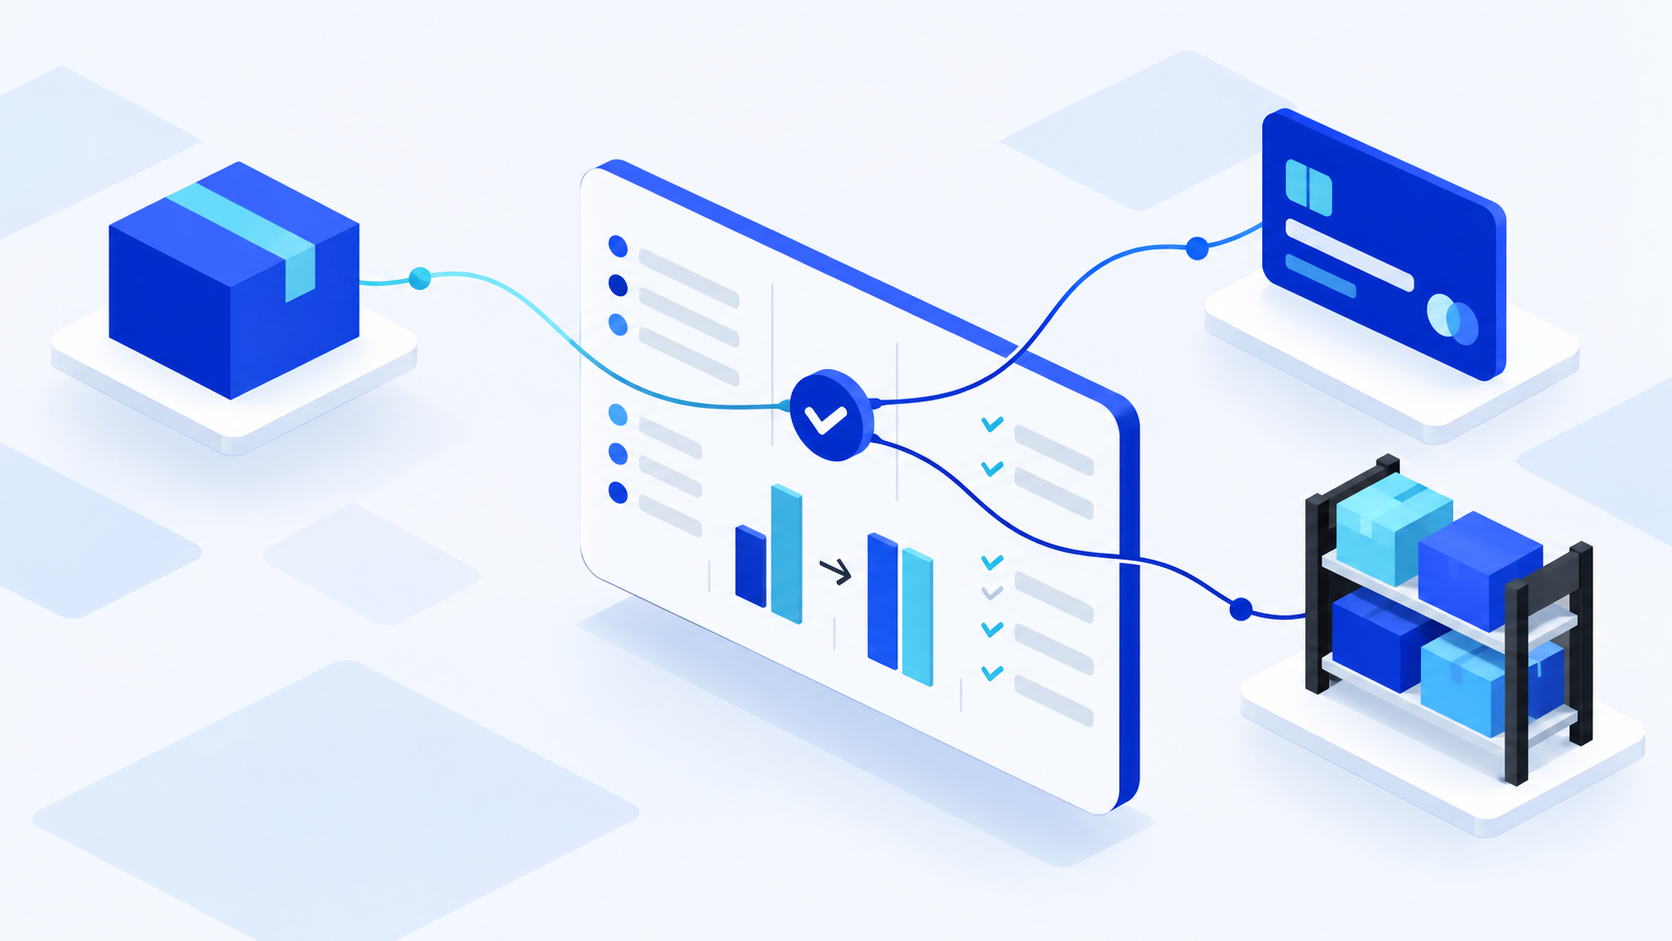
La solución no es una herramienta, es un criterio contable. Consiste en dejar de tratar el marketplace como un cliente que te paga y empezar a tratarlo como lo que realmente es: una cuenta de enlace donde se acumulan movimientos hasta que se liquidan. En la práctica abres una cuenta puente por canal —una para Amazon, otra para TikTok Shop, otra para tu tienda propia— y la mueves con tres tipos de apunte.
- Entra la venta bruta. Por el importe total que paga el cliente final, con su IVA correspondiente según el país de destino y el régimen que apliques. Es el único importe que debe llegar a tu cuenta de ingresos.
- Salen los conceptos de la plataforma. Comisiones, tarifas logísticas, publicidad, reembolsos y cualquier cargo del periodo, cada uno a su cuenta de gasto. No se netean: se registran uno a uno.
- El cobro bancario cancela el saldo. Cuando llega la transferencia, no toca ventas: cancela la cuenta puente. Si el saldo queda a cero, la liquidación está íntegramente explicada.
La potencia del método está en el tercer paso. Si tras registrar el cobro la cuenta puente no queda a cero, el saldo residual no es un error: es información. Normalmente se corresponde con reservas de saldo que la plataforma aún retiene, ventas entregadas pero todavía no liquidadas, o un cargo que no habías registrado. En lugar de buscar a ciegas, tienes una cifra concreta que explicar.
Por eso conviene revisar ese saldo cada ciclo de liquidación, no una vez al trimestre. Un descuadre detectado a los quince días se resuelve mirando un informe; el mismo descuadre detectado en el cierre anual obliga a reconstruir meses de movimientos. Es la diferencia entre una conciliación y una auditoría interna improvisada.
Una cuenta puente bien llevada no evita los descuadres: los convierte en un número que puedes señalar con el dedo. Ese es todo el truco.
Equipo fiscal de Creafin
Un apunte práctico sobre el detalle: no necesitas registrar pedido a pedido. Para la mayoría de sellers es suficiente —y mucho más manejable— un asiento resumen por ciclo de liquidación, siempre que conserves el informe de liquidación que lo respalda y que el desglose por tipo impositivo y por país de destino sea correcto. Lo que no puede faltar es la trazabilidad: cada asiento resumen debe poder desmenuzarse hasta la operación individual si Hacienda lo pide. Ese equilibrio entre agregación y detalle es justo lo que resuelve una integración bien montada, como analizamos en contabilidad de ecommerce con Odoo.
Stock e inventario: el descuadre que no ves en el banco
Puedes tener la conciliación bancaria perfecta y seguir teniendo un problema serio. El inventario se mueve por razones que nunca aparecen en un extracto: unidades que viajan entre centros logísticos, producto que se daña en almacén, devoluciones que vuelven pero no en estado vendible, ajustes de la propia plataforma. Ninguno de esos movimientos genera un apunte bancario, y todos afectan a tu resultado.
La gestión fiscal del inventario en ecommerce tiene además una capa que no existe en el comercio tradicional. Si operas con logística paneuropea, tu mercancía puede acabar almacenada en un país donde tú no has hecho nada activamente: la plataforma la mueve para acercarla a la demanda. Ese traslado de tus propias existencias entre Estados miembros es, a efectos de IVA, una operación con entidad propia que puede generar obligaciones de registro en destino. No es una cuestión de volumen de ventas, sino de dónde está físicamente tu stock.
- Concilia unidades, no solo euros. Compara stock teórico (compras − ventas ± ajustes) con el inventario que reporta la plataforma al menos una vez al mes.
- Separa las mermas por causa. Daño en almacén, pérdida, caducidad o devolución no vendible tienen tratamientos distintos y, a veces, derecho a compensación por parte de la plataforma.
- Valora el stock de forma consistente. El criterio de valoración que uses debe mantenerse en el tiempo e incluir los costes necesarios hasta tener el producto disponible para la venta.
- Vigila el stock por país. Es el dato que determina tus obligaciones de registro, no el país desde el que gestionas la cuenta.
Hay un segundo motivo, puramente económico, para llevar el inventario al día: sin un coste de producto fiable no hay margen fiable. Si tu stock está mal valorado, tu coste de ventas está mal, y por tanto tu cuenta de resultados también. Es el eslabón que conecta la conciliación operativa con el análisis financiero que tratamos en la cuenta de resultados de un ecommerce.
¿Llevas meses sin saber si tu contabilidad refleja la realidad?
Revisamos tus liquidaciones, tu inventario y tus cuentas puente, y te decimos exactamente dónde está el descuadre y cuánto te está costando.
Conciliación bancaria automática: qué delegar y qué no
La conciliación bancaria automática se ha vuelto accesible para cualquier negocio: el ERP se conecta al banco, importa los movimientos y propone la contrapartida de cada uno. Donde antes había un trabajo manual de horas, ahora hay una pantalla con sugerencias que aceptas o corriges. La pregunta útil no es si automatizar, sino qué parte tiene sentido automatizar.
Lo que un motor de reglas resuelve bien es lo repetitivo y lo literal: cuotas fijas, domiciliaciones, nóminas, pagos a proveedores habituales, transferencias de liquidación que siempre llegan con el mismo concepto. Configuras una regla por patrón y el sistema la aplica sin intervención. En un ecommerce medio, esto suele cubrir la gran mayoría de las líneas del extracto.
Lo que no conviene delegar es todo lo que implica criterio. Un cobro que no cancela del todo la cuenta puente, una diferencia de cambio, una retención nueva, un abono de la plataforma por mercancía perdida, un cargo que podría ser gasto o podría ser menor ingreso. Si dejas que la automatización «cuadre» esos casos forzando la contrapartida más parecida, el extracto quedará conciliado y la contabilidad seguirá estando mal, solo que ahora sin rastro visible.
La regla práctica: automatiza el movimiento cuyo tratamiento contable ya conoces de antemano. Si para decidir la contrapartida tienes que abrir el informe de liquidación, ese movimiento es revisión humana. Y si un mismo «caso raro» aparece tres ciclos seguidos, deja de ser raro: conviértelo en regla.
De la conciliación a la rentabilidad real por producto
Todo lo anterior tiene un destino: poder responder a la pregunta que de verdad importa, que no es «¿cuánto he facturado?» sino «¿qué producto me deja dinero?». Y esa respuesta solo existe si las ventas están en bruto, los costes de plataforma separados por concepto y el stock correctamente valorado. Sin conciliación no hay margen; hay una sensación.
Para llegar al margen por referencia necesitas bajar cuatro escalones desde el precio de venta: el coste del producto, los costes logísticos que soporta esa unidad, la comisión de la plataforma y la publicidad imputable. Los dos primeros suelen estar razonablemente controlados; los dos últimos son los que se pierden cuando se contabiliza el neto. De ahí que el mismo catálogo pueda parecer rentable en el agregado y estar lleno de referencias que pierden dinero en cada venta.
Conviene además revisar la rentabilidad con una periodicidad que permita reaccionar. Un análisis anual sirve para el impuesto; uno mensual sirve para decidir qué dejas de comprar, qué precio subes y en qué referencias dejas de invertir en publicidad. Si vendes en varios canales, el ejercicio hay que hacerlo canal a canal: las estructuras de coste no son comparables, como se ve claramente al analizar las liquidaciones de TikTok Shop frente a las de un marketplace clásico.
Por último, no pierdas de vista la capa fiscal mientras ordenas la operativa. Si vendes a consumidores de otros países de la UE, el régimen de ventanilla única determina dónde y cómo declaras ese IVA, y la conciliación debe permitirte separar las ventas por país de destino. Lo desarrollamos en el régimen OSS para ecommerce, y en nuestra guía de contabilidad para Amazon encontrarás el encaje completo con el resto de obligaciones.
Preguntas frecuentes sobre conciliación en ecommerce
¿Con qué frecuencia debería conciliar las ventas de marketplace?
Lo ideal es hacerlo en cada ciclo de liquidación, es decir, cada vez que la plataforma te transfiere dinero. Así el volumen de movimientos a revisar es pequeño y cualquier anomalía se detecta cuando todavía recuerdas el contexto. Dejar la conciliación para el cierre trimestral multiplica el trabajo y suele acabar en ajustes genéricos que tapan el problema en lugar de resolverlo.
¿Puedo contabilizar directamente el importe que me ingresa Amazon?
No es recomendable. Ese importe es un neto que ya lleva descontadas comisiones, tarifas, publicidad y devoluciones. Si lo registras como venta, infradeclaras ingresos, pierdes gasto deducible y calculas el IVA repercutido sobre una base equivocada. La venta debe registrarse por su importe bruto y cada concepto descontado, por separado.
¿Qué hago si la cuenta puente no queda a cero tras el cobro?
No la fuerces a cero con un ajuste. Ese saldo casi siempre tiene una explicación concreta: reservas de saldo que la plataforma retiene, ventas ya entregadas pero pendientes de liquidar en el siguiente ciclo, o un cargo que no habías registrado. Identifica el motivo y documéntalo. Solo cuando el saldo es residual y recurrente —típicamente diferencias de redondeo o de cambio— tiene sentido regularizarlo contra la cuenta que corresponda.
¿Necesito un ERP o me basta con una hoja de cálculo?
Con un solo canal y poco volumen, una hoja bien montada puede sostenerse. El problema aparece al sumar canales, países y divisas: el número de combinaciones crece más rápido que tu capacidad de revisarlas, y la hoja deja de ser una herramienta de control para convertirse en una fuente de errores. Cuando llegas a ese punto, un ERP con integración al marketplace y conciliación bancaria automática deja de ser un lujo. En nuestra gestoría contable con Odoo trabajamos justo ese escenario.
¿Cómo afecta la conciliación al IVA que declaro?
De forma directa. La base imponible sale de las ventas brutas, no del neto cobrado, y debe estar desglosada por tipo impositivo y por país de destino. Además, las comisiones facturadas por entidades de otros Estados miembros suelen implicar inversión del sujeto pasivo, con su reflejo propio en las declaraciones. Una conciliación que no separa esos conceptos arrastra el error hasta la autoliquidación.
¿Qué documentación debo conservar para justificar la conciliación?
Como mínimo, los informes de liquidación de cada ciclo, las facturas de comisiones y servicios de la plataforma, los extractos bancarios y los informes de inventario con sus ajustes. La clave es la trazabilidad: desde cualquier asiento resumen debes poder llegar al detalle de las operaciones que lo componen. Puedes consultar los criterios generales de conservación y las obligaciones de facturación en la Sede Electrónica de la AEAT.
Deja de perseguir descuadres cada trimestre
En Creafin llevamos la contabilidad de ecommerce y marketplaces con un método de conciliación que cuadra ventas, liquidaciones, banco e inventario ciclo a ciclo. Somos partner oficial de Odoo y montamos la integración completa, desde el conector del marketplace hasta tus informes de margen por producto.