El IVA en Amazon FBA deja de ser un trámite el día que activas Pan-EU: tu stock se reparte por media Europa y, con él, tus obligaciones fiscales.
En esta guía te explicamos, sin rodeos, qué registros de IVA necesitas realmente cuando Amazon mueve tu inventario a Alemania, Polonia o Chequia; por qué el OSS no sustituye a esos registros; cómo leer el VAT Transactions Report para saber qué declarar en cada país; y qué errores acaban en requerimiento de la AEAT o de una administración extranjera. Si vendes en marketplaces europeos y ya no sabes en cuántos sitios estás dado de alta, empieza por aquí.
En 30 segundos: lo esencial
- Tener stock en un país = registro de IVA local en ese país. No hay umbral que te salve: el almacén crea la obligación desde la primera unidad.
- El OSS cubre ventas a distancia intracomunitarias, no ventas domésticas ni movimientos de stock. En Pan-EU convives con las dos cosas a la vez.
- El VAT Transactions Report de Amazon es tu fuente de verdad. Clasifica cada línea por tipo de transacción, país de salida y país de llegada.
- Pan-EU no es solo IVA. Almacenar en Alemania, Francia o Italia activa también obligaciones de EPR y de registro de envases.
🌍 Qué cambia de verdad cuando activas Pan-EU
Mientras vendes desde España con logística nacional, tu vida fiscal es sencilla: tus ventas salen de un almacén español, repercutes IVA español en las ventas domésticas y, para las ventas a particulares de otros países de la UE, aplicas la ventanilla única si has superado el umbral común de ventas a distancia de 10.000 € anuales. Un registro, una declaración trimestral de OSS con el modelo 369 y poco más.
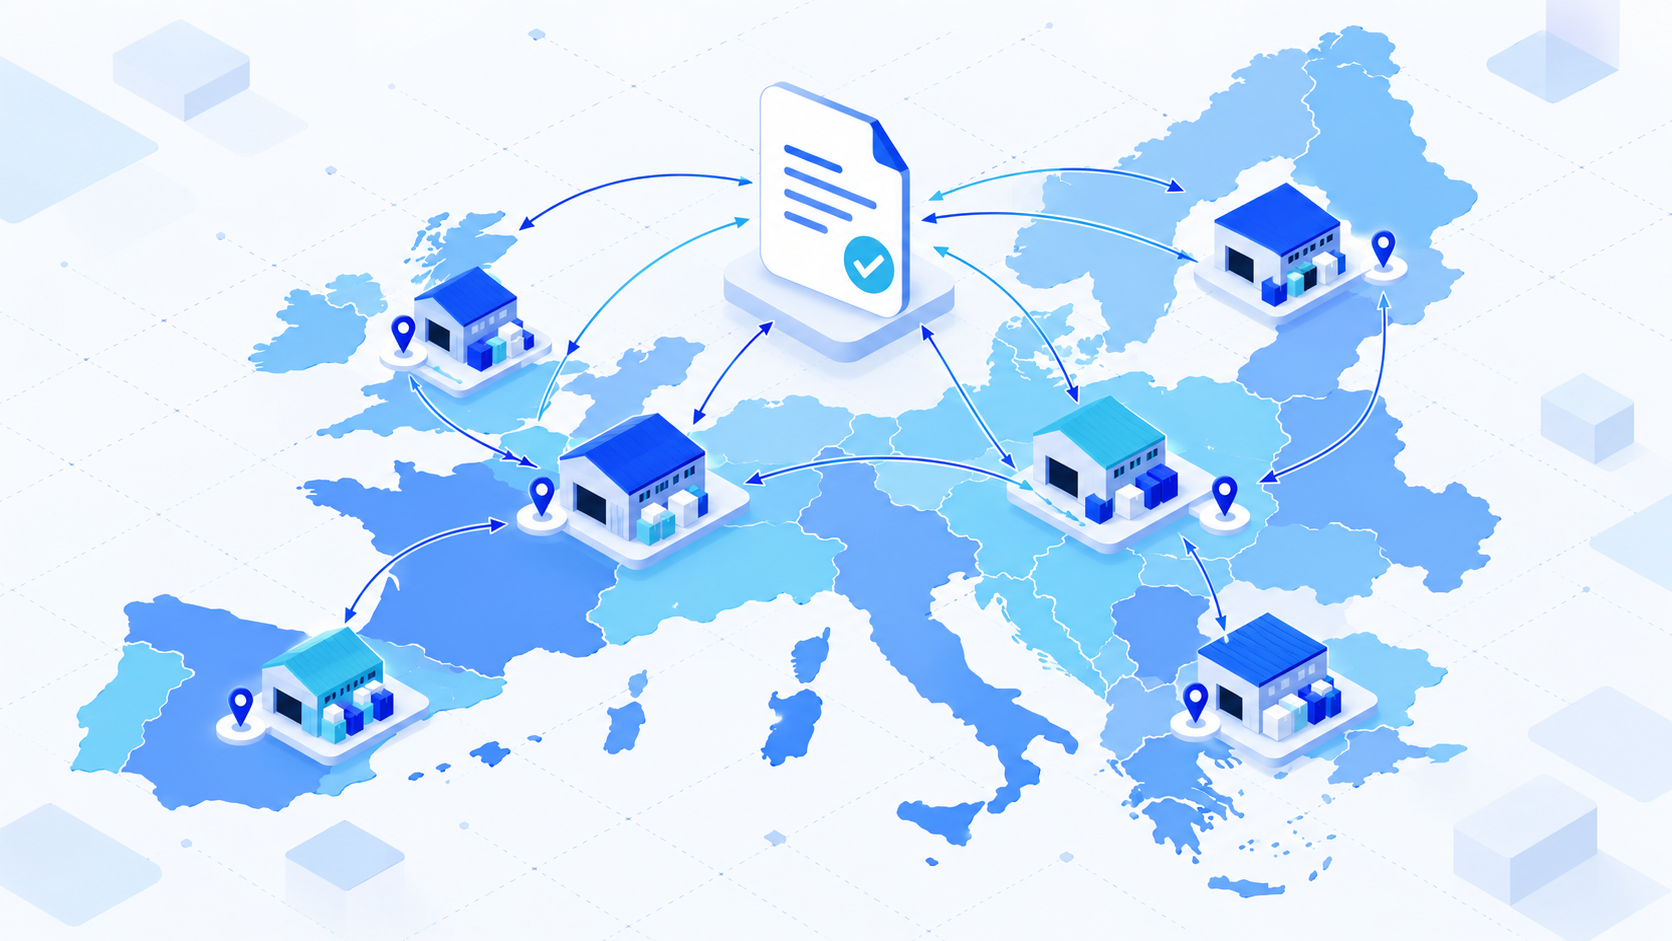
Cuando activas Pan-EU, Amazon gana permiso para colocar tu inventario donde le convenga para acortar plazos de entrega. A partir de ese momento tu mercancía puede estar almacenada simultáneamente en Alemania, Francia, Italia, Polonia, Chequia o España, y cada vez que una unidad cruza una frontera dentro de la red logística de Amazon se produce una transferencia intracomunitaria de bienes propios. Fiscalmente, esa transferencia se trata como una entrega exenta en el país de salida y como una adquisición intracomunitaria en el país de llegada. Tú eres el vendedor y el comprador a la vez.
La consecuencia práctica es doble. Primero, necesitas un número de IVA local en cada país donde se almacene tu stock, porque solo con él puedes declarar esas adquisiciones intracomunitarias y las ventas domésticas que salgan de ese almacén. Segundo, pasas de presentar una declaración a presentar varias, con calendarios, formatos y umbrales de presentación distintos en cada administración. No es una cuestión de volumen de facturación: es una cuestión de dónde está físicamente la mercancía.
⚠️ El error más caro no es declarar mal: es declarar tarde. Muchos vendedores descubren que tienen stock en Polonia meses después de que Amazon lo haya movido. Para entonces ya hay declaraciones no presentadas en un país donde ni siquiera estaban registrados, y la regularización retroactiva siempre sale más cara que el alta a tiempo.
📊 Por qué el OSS no sustituye a los registros locales
Esta es la confusión número uno que nos llega a la asesoría. El régimen de ventanilla única se diseñó para simplificar un problema muy concreto: las ventas a distancia intracomunitarias a consumidores finales. Es decir, vendes a un particular francés y la mercancía sale de España hacia Francia. En lugar de registrarte en Francia, declaras ese IVA francés desde España a través del OSS. Perfecto. Puedes profundizar en el funcionamiento del régimen en nuestra guía sobre el régimen OSS e IVA en ecommerce.
El problema es que en Pan-EU aparecen transacciones que el OSS no cubre, y son precisamente las que generan el registro obligatorio. Si tu stock está en Alemania y vendes a un particular alemán, eso no es una venta a distancia: es una venta doméstica alemana, y se declara en la declaración de IVA alemana con tu número local. Lo mismo ocurre con las transferencias de stock entre almacenes y con las ventas B2B intracomunitarias. El OSS simplifica una parte de tu operativa; no la absorbe entera.
El OSS te ahorra registros cuando la mercancía sale de un solo país. En cuanto tienes almacenes en varios, el OSS convive con las declaraciones locales: no las reemplaza.
Dicho de otra forma: en un escenario Pan-EU maduro puedes acabar presentando declaraciones de IVA en cinco o seis países, más tu modelo 369 trimestral de OSS en España, más tus modelos habituales de IVA nacional. Cada uno con su porción de la realidad. Por eso el orden de trabajo importa tanto: primero clasificas, luego declaras.
📝 Los cuatro flujos que tienes que saber distinguir
Toda la complejidad del IVA en Amazon FBA se reduce, en el fondo, a saber en cuál de estas cuatro cajas cae cada línea de tu informe de transacciones. Si esto lo tienes claro, el resto es mecánica.
1. Venta doméstica local
Sale de un almacén y se entrega en el mismo país. Se declara en la declaración de IVA de ese país, con el tipo local y tu número de IVA local. Nunca en el OSS.
2. Venta a distancia B2C
Sale de un país y llega a un consumidor de otro. Aquí sí entra el OSS: tributa al tipo del país de destino y se liquida con el modelo 369.
3. Transferencia de stock
Amazon mueve tu inventario entre almacenes de distintos países. Genera entrega exenta en origen y adquisición intracomunitaria en destino, con declaración recapitulativa incluida.
El cuarto flujo es la venta B2B intracomunitaria: tu comprador es una empresa con número de IVA intracomunitario válido en otro Estado miembro. Va exenta con inversión del sujeto pasivo y se informa en la declaración recapitulativa correspondiente al país de salida. En Amazon aparece sobre todo en cuentas con volumen de Amazon Business, y es la que más se cuela sin clasificar porque en el informe se parece mucho a una venta normal.
A esto hay que añadir un quinto caso si además importas producto de fuera de la UE: el IVA de importación y, en su caso, el IOSS para envíos de bajo valor directos al consumidor. Lo tratamos por separado en la guía de ventanilla única de importación e IVA en España, porque el tratamiento no tiene nada que ver con el de un envío que ya está dentro de la Unión.
¿No sabes en cuántos países tiene Amazon tu stock ahora mismo?
Revisamos tu cuenta de Seller Central, tu informe de transacciones y te decimos exactamente qué registros te faltan.
📊 El VAT Transactions Report, tu única fuente de verdad
Ningún vendedor serio declara el IVA en Amazon FBA a partir del resumen de pagos. El resumen de pagos te dice cuánto dinero ha entrado en tu banco después de comisiones, publicidad, devoluciones y retenciones; no te dice qué IVA has devengado ni en qué país. Para eso existe el VAT Transactions Report, que Amazon genera a nivel de línea de transacción.
Las columnas que de verdad importan son pocas, pero hay que mirarlas todas juntas: el tipo de transacción (venta, devolución, reembolso, transferencia de inventario), el país de salida de la mercancía, el país de llegada, el estatus fiscal del comprador y el régimen aplicado. Con esas cinco piezas puedes asignar cada línea a una de las cajas de la sección anterior y, a partir de ahí, construir la declaración de cada país sin adivinar nada.
- ✅ Cuadra el informe con tus liquidaciones antes de declarar. Si la suma de ventas del informe no se aproxima a tus ingresos del periodo, hay algo mal clasificado.
- ✅ Separa devoluciones y reembolsos. Rectifican la base imponible del país donde se produjo la venta original, no del país donde estás mirando el informe.
- ✅ Aísla las transferencias de inventario. No son ventas, no llevan ingreso, pero sí generan obligaciones declarativas en dos países.
- ❌ No uses el informe de pagos como base de la declaración. Mezcla conceptos de periodos distintos y nunca cuadrará con el devengo.
Este trabajo de conciliación es exactamente el mismo que hay que hacer para que la contabilidad refleje la realidad del negocio. Si quieres ver cómo encaja con el registro contable completo —ventas, comisiones, publicidad, COGS—, lo desarrollamos en nuestra guía de contabilidad para Amazon y en el artículo sobre por qué la facturación de Amazon no te cuadra.
🚩 Errores que acaban en requerimiento
Después de revisar muchas cuentas de vendedores que llegan con el cumplimiento a medias, los fallos se repiten con una regularidad casi aburrida. Estos son los que más caro salen.
- 🚩 Declararlo todo por OSS. Es el clásico. Las ventas domésticas de Alemania o Italia acaban en el modelo 369 y desaparecen de las declaraciones locales, que quedan a cero o sin presentar. Las administraciones cruzan datos con el marketplace y la diferencia salta.
- 🚩 Ignorar las transferencias de stock. Al no tener importe de venta, muchos las descartan. Pero generan adquisiciones intracomunitarias declarables y, si no aparecen, el inventario declarado en destino no cuadra con el que el marketplace reporta.
- 🚩 Activar Pan-EU sin registros previos. Amazon puede mover tu stock en cuestión de días. Si el alta en destino tarda semanas, arrastras un periodo sin cobertura que luego hay que regularizar con recargos.
- 🚩 Olvidar el EPR. Almacenar y vender en Alemania, Francia, Italia o España activa obligaciones de responsabilidad ampliada del productor que el marketplace verifica y que pueden bloquear tus listings.
- 🚩 No reclamar el IVA soportado local. Las comisiones, el almacenamiento y la publicidad facturados en un país donde estás registrado suelen ser deducibles ahí. Quien no lo declara, regala margen.
El punto del EPR merece una nota aparte porque sorprende a casi todo el mundo: es una obligación medioambiental, no fiscal, pero se comprueba desde la propia cuenta de vendedor. Tenemos guías específicas de registro LUCID en Alemania, obligaciones EPR en Francia y EPR en Italia. Si vas a entrar en Pan-EU, revísalas en paralelo al alta de IVA: los plazos van de la mano.
Ojo con el intercambio de información. Los marketplaces reportan datos de sus vendedores a las administraciones tributarias europeas en el marco de DAC7. Lo que declaras y lo que Amazon comunica sobre ti se comparan. La mejor estrategia no es esperar a que nadie mire: es que ambas cifras cuenten la misma historia.
✅ Cómo montar el cumplimiento sin que te coma la operativa
La buena noticia es que esto se sistematiza. Una vez que el circuito está montado, cada cierre es repetitivo y se puede automatizar en buena parte. El orden que recomendamos es siempre el mismo.
- Mapa de países. Antes de activar nada, decide en qué mercados quieres estar y comprueba dónde puede acabar tu stock. Pan-EU con menos países seleccionados es perfectamente viable y reduce el coste de cumplimiento.
- Altas de IVA y EPR en paralelo. Inicia los registros antes de que el inventario se mueva, no después. Los plazos de concesión varían mucho entre administraciones.
- Alta o revisión del OSS. Comprueba que tu modelo 369 recoge solo lo que le corresponde y que no está absorbiendo ventas domésticas.
- Automatiza la descarga y clasificación del informe. Aquí es donde un ERP conectado marca la diferencia frente a la hoja de cálculo mensual.
- Calendario único de presentaciones. Un solo cuadro con todos los vencimientos por país evita el olvido tonto que genera la sanción.
- Revisión trimestral de saldos. IVA soportado deducible por país, créditos pendientes y posibles devoluciones. Si en España acumulas saldo a tu favor de forma sistemática, valora el REDEME para recuperar el IVA cada mes en lugar de esperar al cierre del ejercicio.
El punto cuatro es el que más tiempo libera. Conectar Seller Central con un ERP como Odoo permite que las transacciones entren clasificadas por flujo y país, que las comisiones y la publicidad se registren donde toca y que el cierre deje de ser una reconstrucción manual. Lo explicamos con detalle en el artículo sobre contabilidad de ecommerce con Odoo. Y si lo que quieres es que los números sirvan además para tomar decisiones, el siguiente paso natural es el análisis financiero y la cuenta de resultados de tu ecommerce.
Para las dudas normativas concretas, las fuentes oficiales son la sede electrónica de la AEAT y el portal de fiscalidad y aduanas de la Comisión Europea, donde se publican los tipos aplicables y las reglas del paquete de IVA del comercio electrónico.
❓ Preguntas frecuentes sobre el IVA en Amazon FBA
¿Necesito registrarme en un país aunque venda poquísimo allí?
Si tienes stock almacenado en ese país, sí. El umbral de 10.000 € se aplica a las ventas a distancia intracomunitarias, no al almacenamiento. Una sola unidad en un almacén local ya genera la obligación de registro, con independencia del volumen de ventas que hagas después.
¿Puedo estar en Pan-EU solo en algunos países?
Sí. Amazon permite seleccionar en qué países autorizas el almacenamiento. Es una palanca muy útil para controlar el coste de cumplimiento: si un mercado no te aporta ventas relevantes, mantenerlo activo solo te suma registros y declaraciones. Revisa esta configuración antes de dar de alta nada.
Si estoy en OSS, ¿tengo que darme de baja al registrarme en otro país?
No. Son compatibles y, de hecho, lo habitual en Pan-EU es tener las dos cosas. El OSS sigue cubriendo tus ventas a distancia intracomunitarias, mientras que el registro local cubre las ventas domésticas y las adquisiciones intracomunitarias de ese país. Lo importante es que cada venta se declare en un sitio y solo en uno.
¿Quién emite la factura al cliente final, Amazon o yo?
Depende de si tienes activado el servicio de facturación automática del marketplace o emites tú. En ambos casos la responsabilidad del IVA repercutido y de su correcta declaración sigue siendo tuya. Lo tratamos a fondo en nuestro artículo sobre facturación en Amazon, automática o propia.
¿Qué pasa si llevo meses con stock fuera y no me he registrado?
Se puede regularizar, y cuanto antes mejor. El procedimiento habitual es solicitar el registro con efectos retroactivos y presentar las declaraciones del periodo no cubierto. Habrá recargos o intereses según el país, pero regularizar voluntariamente siempre es sustancialmente mejor que esperar a un requerimiento o a un bloqueo de cuenta.
¿El IVA de las comisiones de Amazon lo puedo deducir?
Las comisiones, el almacenamiento y la publicidad suelen facturarse desde una entidad de otro Estado miembro con inversión del sujeto pasivo, de modo que tú autorrepercutes y deduces en tu declaración. Cuando hay facturación local en un país donde estás registrado, el IVA soportado se deduce allí. Clasificarlo bien por país es justo donde más margen se pierde por dejadez.
Pon orden en tu IVA europeo antes de que lo haga una inspección
En Creafin llevamos la fiscalidad de vendedores de Amazon, TikTok Shop y otros marketplaces europeos. Analizamos tu situación real, te decimos qué registros necesitas de verdad y montamos el circuito para que cada cierre salga solo.